
ผลประกอบการ ของ NVDA ยังคงสร้างแรงกระเพื่อมไม่หยุด – โหมด moomoo AI Expert สรุปห่วงโซ่อุปทาน AI ทั้งหมดออกมาได้ชัดเจนสุดๆ
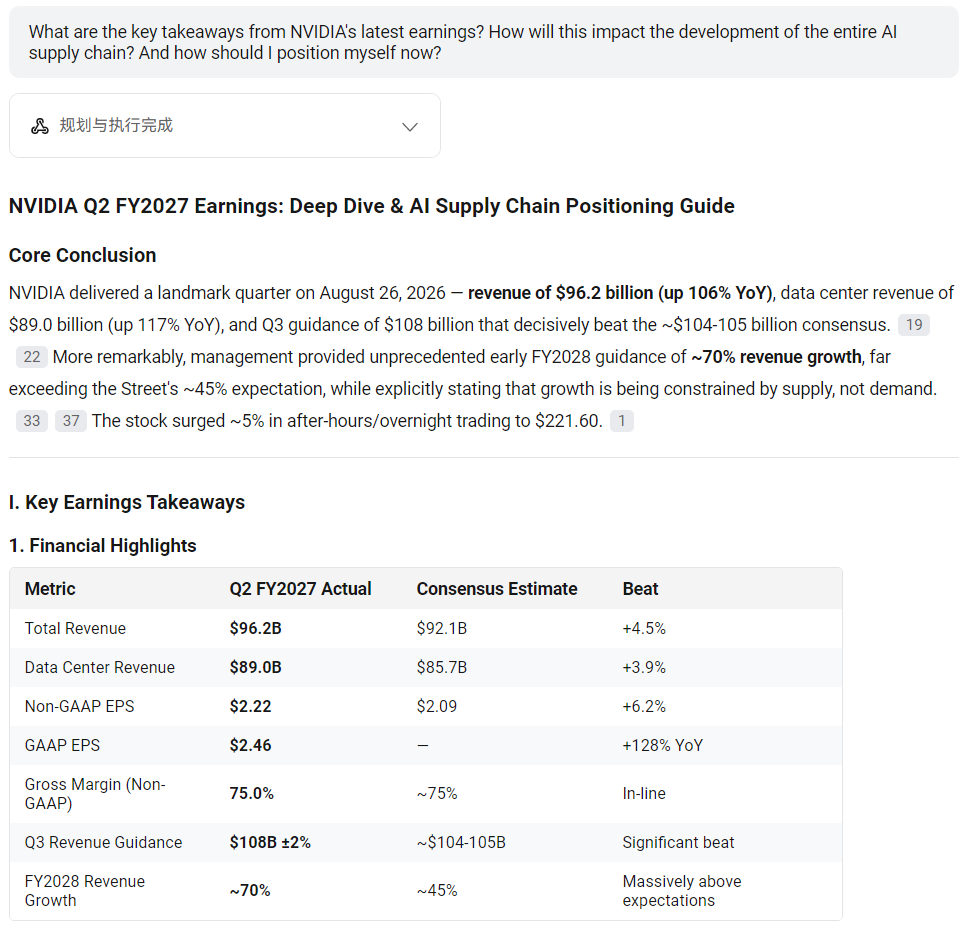
บอกตามตรง พอเห็นข่าว ผลประกอบการ ของ NVIDIA แล้ว — รายได้ 9.62 หมื่นล้านดอลลาร์ พุ่งขึ้น 106% YoY, คาดการณ์ไตรมาส 3 อยู่ที่ 1.08 แสนล้านดอลลาร์, ราคาดีดขึ้น 4.7% ช่วง นอกเวลาทำการ ทุกพาดหัวข่าวประโคมว่า "ดีกว่าคาด" ทั้งนั้น แต่ผมยังมีคำถามอยู่สองข้อ: ข้อแรก คือมันดีแค่ไหนกันแน่?
บอกตามตรง พอเห็นข่าว ผลประกอบการ ของ NVIDIA แล้ว — รายได้ 9.62 หมื่นล้านดอลลาร์ พุ่งขึ้น 106% YoY, คาดการณ์ไตรมาส 3 อยู่ที่ 1.08 แสนล้านดอลลาร์, ราคาดีดขึ้น 4.7% ช่วง นอกเวลาทำการ พาดหัวข่าวทุกสำนักตะโกนเป็นเสียงเดียวกันว่า "Beat" (ดีกว่าคาด)
แต่ผมยังมีคำถามค้างคาใจอยู่สองข้อ: ข้อแรก คือจริงๆ แล้วมันดีแค่ไหน? ข้อสอง และที่สำคัญกว่านั้นคือ ผมยังตามทันไหม? แล้วตอนนี้ควรซื้อตัวไหนดี?
ผมก็แค่รายย่อยคนหนึ่ง เคยได้ยินคำศัพท์อย่าง HBM, CoWoS, การคาดการณ์อัตรากำไรขั้นต้น แต่พอเอามาวางรวมกันผมก็ไปไม่เป็นเลย เคยลองอ่านพวกบทวิเคราะห์วิจัยดูแล้ว เจอตัวหนังสือแน่นๆ 50 หน้า ไม่เคยอ่านจบสักฉบับ
หลังจากประกาศผลประกอบการออกมา ผมเลยคิดว่าจะลองเสี่ยงดูสักตั้งกับ moomoo AI :
"ข้อควรจำที่สำคัญจากผลประกอบการล่าสุดของ NVIDIA คืออะไร? เรื่องนี้ส่งผลกระทบต่อ AI supply chain อย่างไร? และตอนนี้ผมควรวางกลยุทธ์ (position) ตัวเองยังไงดี?"
ผมกะว่าจะได้คำตอบแบบกว้างๆ ประเภท "ไม่ใช่คำแนะนำทางการเงิน" พร้อมหัวข้อสรุปไม่กี่ข้อ แต่สิ่งที่ได้กลับเป็นรายงานวิเคราะห์แบบจัดเต็ม. และนี่คือ ที่มีประโยชน์ที่สุด ข้อควรจำ 👇
📍 สิ่งที่โดดเด่นจริงๆ ในรายงานผลประกอบการรอบนี้
Moomoo AI สรุปตัวเลขสำคัญมาให้ทันที:
🔹 รายได้ Q2 อยู่ที่ 9.62 หมื่นล้านดอลลาร์ — สูงกว่าที่คาดการณ์ไว้ 4 พันล้านดอลลาร์
🔹 รายได้จาก Data Center 8.9 หมื่นล้านดอลลาร์ — เพิ่มขึ้น 117% YoY
🔹 คาดการณ์รายได้ Q3 อยู่ที่ 1.08 แสนล้านดอลลาร์ — สูงกว่าที่ตลาดคาดไว้ที่ประมาณ 1.04-1.05 แสนล้านดอลลาร์
🔹 Vera Rubin เริ่มการผลิตเต็มสูบแล้ว — เป็นผลิตภัณฑ์ที่เร่งการผลิตได้เร็วที่สุดในประวัติศาสตร์ของ NVIDIA
🔹 คาดการณ์การเติบโตในปีงบประมาณ 2028 อยู่ที่ประมาณ 70% — เทียบกับที่ตลาดคาดไว้ที่ประมาณ 45%

นี่คือประโยคเดียวที่กระแทกใจผมอย่างแรง:
"ธุรกิจนี้ติดปัญหาเรื่องซัพพลาย ไม่ใช่เรื่องดีมานด์"
ความหมายคือ: พวกเขาสามารถขายได้มากกว่านี้ถ้าผลิตได้ทัน ซึ่งมันเปลี่ยนมุมมองที่ผมมีต่อการเทรดกลุ่ม AI ทั้งหมดเลย
📍 แผนผังการกระจายตัวของห่วงโซ่อุปทาน (Supply Chain Diffusion Map) — อันนี้แหละคือตัวเปลี่ยนเกม
นี่น่าจะเป็น ส่วนที่มีค่าที่สุด ของคำตอบทั้งหมดนี้
ก่อนหน้านี้ ผมรู้จักแค่ NVIDIA = GPU แต่ฟีเจอร์ AI ของ moomoo ทำให้ผมเห็นว่าเม็ดเงินที่ลงทุนใน AI มัน กระจายออกไปด้านนอกอย่างไร:
HBM/DRAM → การแพ็กเกจจิ้งแบบ CoWoS → โครงข่ายออปติก (Optical networking) → พลังงาน/ไฟฟ้า → ระบบระบายความร้อนด้วยของเหลว (Liquid cooling) → การก่อสร้างดาต้าเซ็นเตอร์
ในแต่ละส่วนของห่วงโซ่อุปทานมีผู้ที่ได้รับประโยชน์เฉพาะตัว:
🔸 HBM/DRAM — Micron (MU) และ SK Hynix ได้รับประโยชน์โดยตรงจากความต้องการหน่วยความจำที่พุ่งสูงขึ้น
🔸 การแพ็กเกจจิ้งแบบ CoWoS — TSMC (TSM) ยังคงเป็นคอขวดที่ใหญ่ที่สุดในห่วงโซ่ AI ทั้งหมด
🔸 ระบบเครือข่าย — Broadcom (AVGO) ชนะทั้งในส่วนของ ASIC แบบสั่งทำและระบบเครือข่าย
🔸 ระบบไฟฟ้าและการระบายความร้อน — ดาต้าเซ็นเตอร์ AI นั้นกินไฟมหาศาล ความต้องการโครงสร้างพื้นฐานนั้นมีอยู่จริง
สรุปคือ ถ้าผมมองแค่ NVIDIA อย่างเดียว ผมอาจจะพลาดโอกาสในส่วนอื่นๆ ไป

📍 Moomoo AI ยังช่วยให้เฟรมเวิร์กการจัดพอร์ตแบบแบ่งเลเยอร์เพื่อให้เห็นภาพรวมของเรื่องนี้ด้วย
🥇 Layer 1: เครื่องยนต์หลัก
NVDA — Forward PE ประมาณ 18.8x อยู่ที่ 14.3% เปอร์เซ็นต์ไทล์ ของสถิติย้อนหลัง ซึ่งใกล้เคียงกับระดับมูลค่า (Valuation) ที่ต่ำที่สุดเป็นประวัติการณ์ ราคาเป้าหมายเฉลี่ยจากนักวิเคราะห์ที่ $299.43 คิดเป็น Upside ประมาณ 35% แถมยังมีโปรเจกต์ Vera Rubin และคาดการณ์รายได้ปีงบประมาณ 2028 ที่จะโตขึ้น 70% ช่วยให้เห็นภาพการเติบโตได้ชัดเจนไปอีกหลายไตรมาส
⚠️ แต่ — อัตรากำไรขั้นต้น กำลังมุ่งหน้าสู่ระดับ 71-72% ในอีกสองไตรมาสข้างหน้า ต้นทุนหน่วยความจำ (Memory) พุ่งสูงเร็วกว่าที่คาด และที่สำคัญคือหุ้นตัวนี้ร่วงหลังประกาศ ผลประกอบการ ติดต่อกันมา 4 ไตรมาสแล้ว รูปแบบราคาแบบนี้มองข้ามไม่ได้เลย
🥈 Layer 2: คอขวดของห่วงโซ่อุปทาน (Supply Chain)
MU (Micron) — Forward PE แค่ 6.5x อยู่ที่ 17.5% เปอร์เซ็นต์ไทล์ ของสถิติย้อนหลัง ภาระผูกพันด้านซัพพลายของ NVIDIA มูลค่า 2.79 แสนล้านดอลลาร์ส่วนใหญ่เกี่ยวข้องกับหน่วยความจำทั้งนั้น ราคาเป้าหมายจากนักวิเคราะห์คิดเป็น Upside ถึง ~61% ถือเป็นหุ้นที่ถูกที่สุดในกลุ่มเมื่อดูจากตัวเลขปัจจุบัน
TSM (TSMC) — CoWoS คือส่วนประกอบที่มีข้อจำกัดด้านซัพพลายมากที่สุดในโครงสร้าง AI Forward PE อยู่ที่ 21.4x คิดเป็น 37.1% เปอร์เซ็นต์ไทล์ — ไม่ได้ถูกมาก แต่ในเชิงโครงสร้างคือหาใครมาแทนไม่ได้ มี Upside แฝงอยู่ประมาณ 29%
🥉 Layer 3: หุ้นกลุ่มชิปเฉพาะทาง (Custom Silicon) และระบบเครือข่าย
AVGO (Broadcom) — อยู่ที่ระดับ 1.2% เปอร์เซ็นต์ไทล์ ของสถิติย้อนหลัง ถือเป็นตัวเลขที่บ่งบอกว่า "ราคาถูก" ที่สุดในบรรดาหุ้นกลุ่มนี้ การที่ผู้ให้บริการคลาวด์หันมาใช้ชิปสั่งทำพิเศษ (Custom chips) มากขึ้น ทำให้เกิดความต้องการที่คงอยู่ ควบคู่ไปกับ NVIDIA ไม่ใช่การแข่งกันโดยตรง มี Upside แฝงอยู่ประมาณ 46%

📍 ส่วนของความเสี่ยง — ตรงนี้แหละของจริง
นี่คือสิ่งที่ผมชอบที่สุด moomoo AI ไม่ได้เอาแต่เชียร์ฝั่งขาขึ้นอย่างเดียว แต่สรุปความเสี่ยงออกมาให้เห็นชัดเจน:
⚠️ อัตรากำไรขั้นต้น ลดลง (จาก 74% → เหลือ 71-72%)
⚠️ AR พุ่งจาก $4.5 หมื่นล้าน เป็น $6.3 หมื่นล้าน; DSO กระโดดไปที่ 60 วัน
⚠️ รายได้จากจีนถูกปรับลดเป็นศูนย์อย่างชัดเจนใน Guidance
⚠️ กำลังจะมีการปรับขึ้นราคา (>15%) เพื่อชดเชยต้นทุนหน่วยความจำ
อย่างน้อยผมก็เข้าไปแบบ การตระหนัก รู้ว่าอะไรที่อาจจะผิดพลาดได้ ไม่ได้หลับตาเล่น

📍 ข้อควรจำ ที่ผมได้จากเรื่องนี้จริงๆ
ก่อนหน้านี้ ผมคิดว่า NVIDIA เป็น "หุ้นที่ดีนะ แต่ผมไม่ค่อยเข้าใจมัน" หลังจากได้ลองอ่าน คำตอบจาก moomoo AI ทำให้ผมรู้สึกว่า อย่างน้อยตอนนี้ก็เริ่มมองเห็นภาพรวมแล้ว ไม่ใช่แค่หุ้นรายตัว แต่เห็นไปถึงทั้งระบบนิเวศเลย
มันไม่ได้บอกผมตรงๆ ว่า "พรุ่งนี้ซื้อหุ้นตัวนี้นะ" แต่มัน ให้กรอบความคิดในการวิเคราะห์การเทรดกลุ่ม AI: เริ่มตั้งแต่ HBM → packaging → networking → power ไปจนถึง cooling ซึ่งเป็นสิ่งที่ผมคงมองไม่ออกถ้าแค่อ่านรายงานผลประกอบการด้วยตัวเอง
ถ้าใครกำลังดูผลประกอบการของ NVIDIA แล้วไม่รู้จะอ่านยังไง ลองถาม moomoo AI ดูครับ คุ้มที่จะลอง