
"วิทัย" เพิ่มบทบาท ธปท.ร่วมแก้ปัญหาเชิงโครงสร้าง พาไทยพ้นเสี่ยง ศก.โตต่ำเรื้อรัง : อินโฟเควสท์
นายวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) ปาฐกถาพิเศษ ในหัวข้อ “นโยบายการเงิน พลิกฟื้นเศรษฐกิจไทย” โดยระบุถึงทิศทางการดำเนินนโยบายการเงิน และการแก้ปัญหาเชิงโครงสร้างของประเทศ ที่กำลังเผชิญหน้ากับความท้าทายครั้งสำคัญ พร้อมส่งสัญญาณการปรับเปลี่ยนบทบาทของธนาคารกลาง จากการ
นายวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) ปาฐกถาพิเศษ ในหัวข้อ “นโยบายการเงิน พลิกฟื้นเศรษฐกิจไทย” โดยระบุถึงทิศทางการดำเนินนโยบายการเงิน และการแก้ปัญหาเชิงโครงสร้างของประเทศ ที่กำลังเผชิญหน้ากับความท้าทายครั้งสำคัญ พร้อมส่งสัญญาณการปรับเปลี่ยนบทบาทของธนาคารกลาง จากการเน้นดูแลเสถียรภาพเพียงอย่างเดียว ไปสู่การแก้ไขปัญหาเชิงโครงสร้าง เพื่อประคับประคองเศรษฐกิจในระยะยาว
สำหรับกรอบการทำงานหลักของ ธปท.ตามกฎหมาย คือ การดูแลเสถียรภาพ 3 ด้าน ซึ่งในปัจจุบันทุกตัวยังคงอยู่ในเกณฑ์ที่ดีมากและมีความเสี่ยงจำกัด โดย 1.เสถียรภาพด้านราคา อัตราเงินเฟ้อทั่วไปอยู่ในกรอบเป้าหมายที่ 1-3% แม้ว่าในระยะหลังตัวเลขจะต่ำกว่า 1% ซึ่งสะท้อนถึงกำลังซื้อในประเทศที่เริ่มอ่อนแรงลง
2.เสถียรภาพระบบสถาบันการเงิน โดยปัจจุบันสถาบันการเงิน และธนาคารพาณิชย์ มีความแข็งแกร่งอย่างมาก โดยมีฐานเงินกองทุน (BIS Ratio) สูงถึง 20% จากเกณฑ์มาตรฐานที่ควรมีประมาณ 11% เพื่อป้องกันไม่ให้เกิดวิกฤตซ้ำรอยปี 2540 ขณะที่ความเสี่ยงด้านสภาพคล่องและหนี้เสียอยู่ในระดับต่ำ
3.เสถียรภาพระบบการชำระเงิน ทั้งนี้ระบบการชำระเงินของไทย โดยเฉพาะ QR Payment ถือเป็นระบบมาตรฐานที่ดีที่สุดแห่งหนึ่งของโลก และจุดเด่นสำคัญ คือ การให้บริการฟรีโดยไม่มีค่าธรรมเนียมการโอน ซึ่งแตกต่างจากประเทศอื่นที่ต้องเสียค่าบริการครั้งละ 1-3 ดอลลาร์
“ความเสี่ยงของประเทศ ในปัจจุบันไม่ได้อยู่ที่เรื่องเสถียรภาพ แต่อยู่ที่เศรษฐกิจไทย ที่เติบโตต่ำลงเรื่อย ๆ” นายวิทัย กล่าว
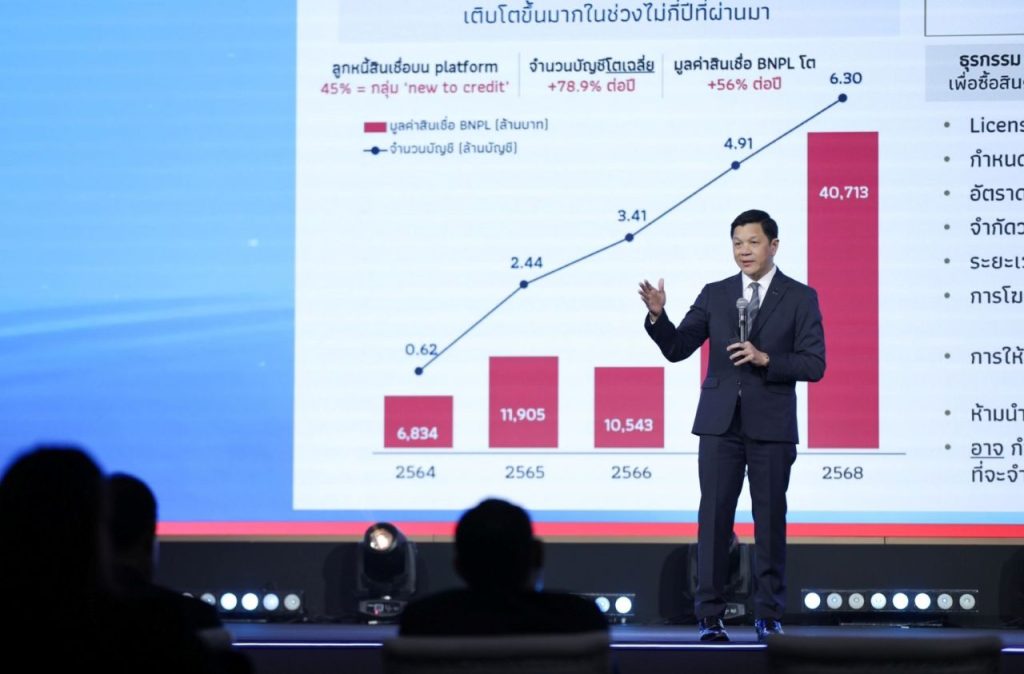
พร้อมระบุว่า จากข้อมูลเชิงสถิติพบว่า อัตราการเติบโตทางเศรษฐกิจ (GDP) ของประเทศไทย มีแนวโน้มลดลงอย่างต่อเนื่องในทุกช่วงหลังวิกฤต โดยตั้งแต่ก่อนวิกฤตปี 2540 เศรษฐกิจไทยเคยเติบโตเฉลี่ยที่ 7% หลังวิกฤตปี 2540 อัตราการเติบโตลดลงเหลือ 5.3% หลังวิกฤตการเงินโลก (Global Financial Crisis) เติบโตเหลือ 3.7% และหลังวิกฤตโควิด-19 เติบโตเฉลี่ยเพียง 2.4% ส่วนในปีนี้ คาดว่าจะเติบโตได้เพียง 2.3% เท่านั้น
นายวิทัย ยังเตือนว่า หากปล่อยให้เศรษฐกิจไทยเติบโตต่ำในระดับนี้ต่อไป จะส่งผลให้รายได้ของประชาชน และภาคธุรกิจลดลง จนในที่สุดจะกลายเป็นหนี้เสีย (NPL) ธุรกิจ SMEs ต้องปิดตัวลง และจะย้อนกลับมากระทบต่อเสถียรภาพทางการเงินของประเทศในท้ายที่สุด ขณะที่ศักยภาพการเติบโตสูงสุดของไทย (Potential GDP) ในปัจจุบัน ถูกประเมินไว้เพียงแค่ 2.7% เท่านั้น
ผู้ว่าการ ธปท. กล่าวถึงข้อจำกัดของ “นโยบายอัตราดอกเบี้ย” ซึ่งเป็นเครื่องมือในวงกว้าง ที่ไม่สามารถแก้ไขปัญหาเฉพาะจุดได้ เช่น การเจาะจงช่วยกลุ่ม SMEs หรืออุตสาหกรรมเฉพาะกลุ่ม อีกทั้งยังต้องใช้เวลาส่งผ่านนโยบายนานถึง 8-12 เดือน ดังนั้น ธปท. จึงเลือกใช้ “มาตรการทางการเงินเฉพาะจุด” เข้ามาช่วยเสริม เพื่อแก้ไขปัญหาเชิงโครงสร้างโดยตรง
นอกจากนี้ แม้อัตราดอกเบี้ยนโยบายของไทยในปัจจุบันจะอยู่ในระดับต่ำ 1% หรือต่ำกว่าในบางช่วง หากไม่นับช่วงโควิด-19 ที่ลงไปต่ำสุด 0.5% ซึ่งเหมาะสมในการประคับประคองเศรษฐกิจ แต่ ธปท. ยังคงยืนยันว่ามีเครื่องมือและนโยบายสำรองเตรียมพร้อมไว้เสมอ หากเกิดภาวะวิกฤตหรือช็อกทางเศรษฐกิจขึ้นในอนาคต
สำหรับมาตรการทางการเงินเชิงรุก เพื่อแก้ปัญหาเชิงโครงสร้าง 4 ด้านหลัก ประกอบด้วย
ด้านที่ 1 การแก้ไขหนี้ครัวเรือน และหนี้ SMEs โดยประเทศไทยมีสัดส่วนหนี้ครัวเรือนสูงเป็นอันดับต้น ๆ ของโลก ซึ่งเป็นอุปสรรคสำคัญที่บั่นทอนกำลังซื้อของประชาชน ธปท. จึงได้ร่วมมือกับบรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.) จัดทำโครงการ Credit Boost เพื่อยกระดับการค้ำประกันสินเชื่อ ซึ่งคาดว่าจะช่วยเหลือผู้ประกอบการและประชาชนได้ราว 80,000-100,000 ราย
ด้านที่ 2 มาตรการสกัดกั้นเงินนอกระบบและทุนสีเทา โดย ธปท.ได้ออกเกณฑ์ควบคุมการทำธุรกรรมเงินสด ที่กำหนดให้ผู้เบิกเงินสดเกิน 5 ล้านบาท ต้องรายงานแหล่งที่มาของเงิน ซึ่งจะเริ่มบังคับใช้อย่างเข้มงวดตั้งแต่เดือนต.ค.นี้ โดยมาตรการดังกล่าวส่งผลให้ยอดการเบิกถอนเงินสดที่ผิดปกติลดลงทันทีถึง 70% จากเดิมเฉลี่ยเดือนละ 100,000 ล้านบาท เหลือเพียง 47,000 ล้านบาท และตั้งเป้าให้เหลือ 20,000 ล้านบาท ซึ่งขณะนี้อยู่ระหว่างการติดตามเส้นทางการเงินในระบบสินทรัพย์ดิจิทัล (USDT/FX) ที่มีมูลค่าการทำธุรกรรมหลายแสนล้านบาท เพื่อป้องกันการฟอกเงิน และการพนันออนไลน์
ด้านที่ 3 คุมเข้มธุรกิจซื้อก่อนจ่ายทีหลัง (Buy Now Pay Later: BNPL) ซึ่งล่าสุด เตรียมเปิดรับฟังความคิดเห็นร่างหลักเกณฑ์การกำกับดูแลธุรกิจสินเชื่อซื้อก่อนจ่ายทีหลัง (BNPL) ในช่วงปลายเดือนก.ย. โดยเกณฑ์ใหม่นี้ ธุรกิจ BNPL จะถูกกำหนดให้เป็นธุรกิจที่ต้องได้รับใบอนุญาตเฉพาะ (License) และผู้ประกอบการรายเดิมที่ดำเนินธุรกิจอยู่ก่อนแล้ว จะต้องเข้าสู่ระบบการขอใบอนุญาตตามเงื่อนไข เพื่อสร้างมาตรฐานการปล่อยสินเชื่อที่โปร่งใส และเป็นธรรม
ด้านที่ 4 จัดระเบียบ และยกระดับกลุ่มธุรกิจนอนแบงก์ โดย ธปท. เตรียมขยายขอบเขตการกำกับดูแลกลุ่มธุรกิจสถาบันการเงินที่ไม่ใช่ธนาคาร (Non-Bank) อีกกว่า 3,600 แห่ง ทั่วประเทศ ซึ่งมีจำนวน 24 ประเภทธุรกิจ เช่น สินเชื่อส่วนบุคคล, นาโนไฟแนนซ์, สินเชื่อจำนำทะเบียน, BNPL , บัตรเครดิต, ธุรกิจการชำระเงิน, ลีสซิ่ง และธุรกิจแลกเปลี่ยนเงินตรา เป็นต้น เพื่อลดความเสี่ยงที่ผู้บริโภคจะถูกเอาเปรียบ จากอัตราดอกเบี้ยที่เกินกฎหมายกำหนด หรือเงื่อนไขสัญญาที่ไม่เป็นธรรม
“นโยบายการเงินและการคลัง จะต้องดำเนินงานประสานควบคู่กันไปอย่างเป็นเอกภาพ ธปท.ในยุคนี้ เลือกที่จะขยายบทบาทเพื่อเข้ามาประคับประคอง และแก้ไขปัญหาเชิงโครงสร้างของประเทศอย่างตรงจุด เพราะหากละเลยไม่เร่งแก้ไขปัญหาหนี้สิน ความเหลื่อมล้ำ ตลอดจนระบบทุนสีเทาในปัจจุบัน ท้ายที่สุดแล้ว โครงสร้างเศรษฐกิจไทยจะไม่สามารถต้านทานต่อแรงช็อกต่าง ๆ จากเศรษฐกิจโลกที่พร้อมจะเกิดขึ้นได้ตลอดเวลา” ผู้ว่าการ ธปท. กล่าวในท้ายสุด
โดย ธปฦ/ กษมาพร กิตติสัมพันธ์